外部数据能帮我们在好交易中做选择吗?
数据,第一部分:理杏仁的指数估值(市盈率、市净率、股息率;六个指数,最早 2004 年)、10 年期国债收益率、指数日线收盘价(新浪)和 QVIX 波动率指数,除理杏仁外均通过 AKShare 获取。价格检验:22,342 个指数日,2007-02 至 2026-08;期权检验:7,206 个指数日,2015-02 至 2026-08。第二部分:一份整理过的事件日历(政策会议、美联储议息决议、数据发布、到期日),11 类事件,2015-01 至 2026-09;QVIX 和六只有期权的 exchange-traded fund(ETF,交易所交易基金)的日线收盘价(50ETF、300ETF、500ETF、科创50ETF、创业板ETF、深100ETF);同样这几只 ETF 的历史每日隐含波动率曲面,2024-01 至 2026-09。
估值和事先排定的事件都没有给出可用的信号。评分和推荐都没有因此加入任何东西。
- 1.36 倍:在估值极低区间,随后 21 个交易日出现大幅上涨的频率是其他时候的 1.36 倍(12.1 % 对 8.9 % 的交易日;97.5 % 区间 0.62 至 2.44)。事先定好的规则要求至少 1.5 倍,并且区间整体高于 1。
- 30 次中的 8 次:2007 年以来,上证50 相互独立的大幅上涨中,有 8 次始于估值极低区间,而这个区间占全部交易日的 17 %。要在这个幅度上得出确定的结论,大约需要 114 次这样的行情,也就是大约再多 50 年的数据。
- 一次急涨:去掉 2024-09 的急涨,这个倍数从 1.36 降到 1.07。
- 三个月:1.84 倍:把期限拉长到 63 个交易日,认购一侧的倍数更大(98.75 % 区间 0.54 至 4.10),来自 13 次中的 4 次行情。最多只算“有迹象”;去掉 2024 年的急涨,它是 1.28。
- 认沽一侧只是“有迹象”:在估值极高区间,大幅下跌的频率是其他时候的 1.59 倍(0.76 至 6.91),只来自三次行情。按三个月算,连这一点也没有了:1.16,去掉一次行情后是 0.44。
- 11 类事件中 0 类:经过 84 项检验,没有发现事件前隐含波动率上升、事件后隐含波动率回落,也没有发现在事件之后不久到期的卖出期权亏得更多。
- 一个日期:在 2024-09-27(一个政治局会议日期)之后不久到期的卖出跨式,亏损约为权利金的 6 倍。去掉这一个日期,政治局会议的效应是 −16 个权利金百分点(−52 至 +18)。
- 只有一格通过,而且对卖方有利:在定期报告披露截止日,ETF 的实际波动小于隐含波动率所预期的(−0.52,区间 −0.73 至 −0.30)。这个结果很脆弱,也不需要提醒。
- 事先定好:两项研究都先写下了区间、结果指标、检验方法和通过标准,并在计算任何结果之前提交。
问题是什么
本站的评分只用期权数据给交易打分:胜率、收益 ÷ 压力亏损、扣除成本后的期望值,以及交易成本(见行权价溢价研究)。第二层可以用外部数据,在评分已经认为不错的交易中再做选择。本站作者提出了两个候选:
- 估值。 2024-09 的急涨是从很低的估值开始的,它让卖出认购的人亏了钱。指数很便宜的时候,卖出认购的亏损会不会扎堆出现?反过来,指数很贵的时候,卖出认沽的亏损会不会扎堆出现?
- 事先排定的事件。 在已知的事件(美联储议息决议、政治局会议、数据发布)之前,隐含波动率会不会上升,之后会不会回落?卖方是否应该避开在某个事件之后不久到期的期权?
这两个问题关心的都是一个期权存续期内(几周)的尾部,而不是几年的回报。每项研究都先写下规则,只保留在这些规则下站得住的结果。
第一部分:估值与大幅波动
设定。 六个指数:上证50、沪深300、中证500、中证1000、深证100 和创业板50。估值用一个综合百分位:市盈率、市净率、股息率,以及盈利收益率与 10 年期国债收益率之差,每项都放在 10 年的窗口里排名。第 t 天的百分位只用到第 t 天为止的数据(时点数据),不会混入之后的数据。
- 极低区间 = 综合百分位低于 0.10;极高区间 = 高于 0.90。这就是首页估值卡片上的“极低”和“极高”。
- 大幅波动 = 指数在随后 21 个交易日的涨跌超过它自身 σ 的 1.5 倍。价格检验中的 σ 是过去 42 天的已实现波动率;期权检验中的 σ 是 QVIX。10 Delta 认购的行权价大约在 1.28 σ 处,所以 1.5 σ 的上涨会明显越过它。
- 倍数 = 区间内出现大幅波动的频率 ÷ 区间外的频率。1 = 没有关系。
- 一次行情 = 间隔不到 21 个交易日的大幅波动日,只算一次。这才是真正的样本量:22,342 个指数日,但 2007 年以来上证50 只有 30 次大幅上涨和 39 次大幅下跌。
事先定好的规则。 两个假设(认购:估值极低 → 大幅上涨更多;认沽:估值极高 → 大幅下跌更多),每个都用 97.5 % 的区间(对两个假设做 Bonferroni 校正)。只有六项检查全部通过,这一侧才算站得住。有迹象 = 倍数至少 1.5,且第 3、4、6 项通过,但有区间不满足。区间用以 12 个月为一块的移动块 bootstrap(自助法)得到,因为估值区间往往持续好几年。
| 检查 | 认购:估值极低 → 大涨 | 认沽:估值极高 → 大跌 | 要求 |
|---|---|---|---|
| 1 倍数,六个指数 2007+ | 1.36 [0.62, 2.44] | 1.59 [0.76, 6.91] | ≥ 1.5 且区间 > 1 |
| 2 行情次数,上证50 | 1.73 [0.58, 4.47],30 次中 8 次 | 1.35 [0.20, 4.80],39 次中 3 次 | 区间 > 1 |
| 3 每次去掉一次行情,最小倍数 | 1.07 | 1.25 | > 1 |
| 4 前后两半,2007–2014 / 2015– | 1.27 / 1.42 | 1.16 / 2.11 | 都 > 1 |
| 5 卖出 25Δ 期权,盈亏 ÷ 权利金,区间内 − 区间外 | −2.87 [−10.87, +0.79] | −0.90 [−2.37, +0.77] | 区间 < 0 |
| 6 宽区间(< 0.30 / > 0.70) | 1.12 [0.76, 1.81] | 1.57 [1.13, 2.58] | > 1 |
| 结论 | 没有可用信号 | 有迹象 |
- 认购:没有可用信号。 方向和作者的猜想一致:17 种切分中有 16 种大于 1。但幅度低于 1.5 的门槛,而且没有一个主要区间能排除“没有关系”。
- 多出来的部分在尾部,不在中间。 在估值极低区间,21 天涨跌的平均值是 +0.75 %,但中位数是 −0.35 %。
- 估值极低区间里卖出认购,平均盈亏是权利金的 −2.75 倍,其他时候是 +0.12(用 QVIX 定价的合成 25 Delta 认购,2015 年起)。但这些交易中 65 % 来自 2024 年:这是一次急涨。
- 认沽:有迹象。 估值极高区间很少见(占上证50 交易日的 6 %)。上证50 在这个区间开始的三次大跌,两次在 2007 年的顶部,一次在 2021-02。三次行情上的 1.6 倍左右,和偶然无法区分;要确定,大约需要 1,000 次行情。
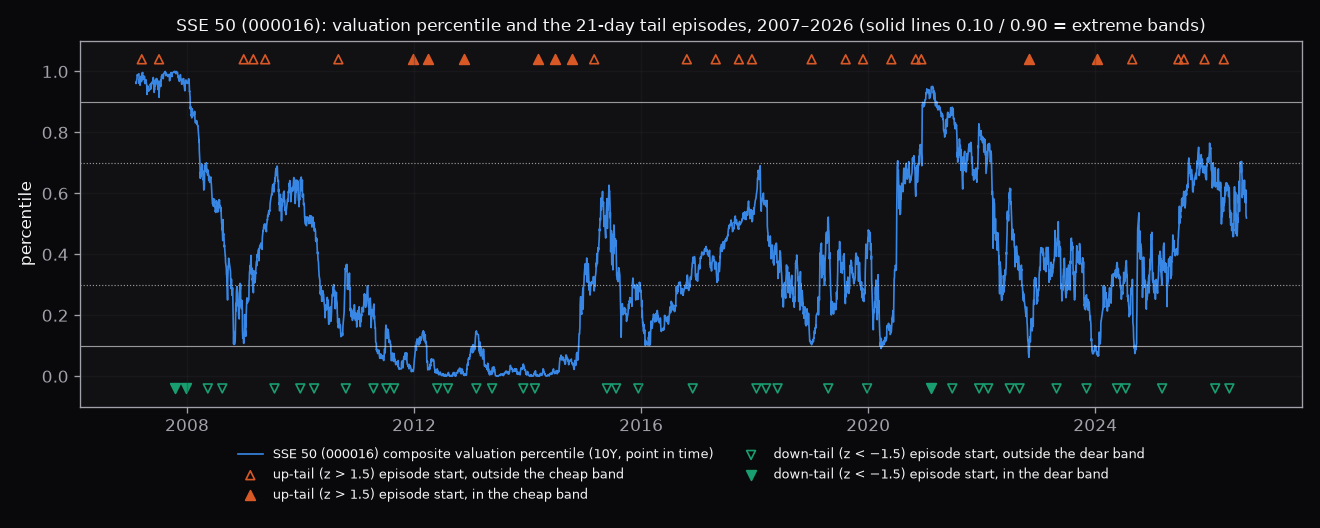
上证50:估值百分位(时点数据,10 年窗口)和每次 21 天大幅波动的起点,2007–2026。
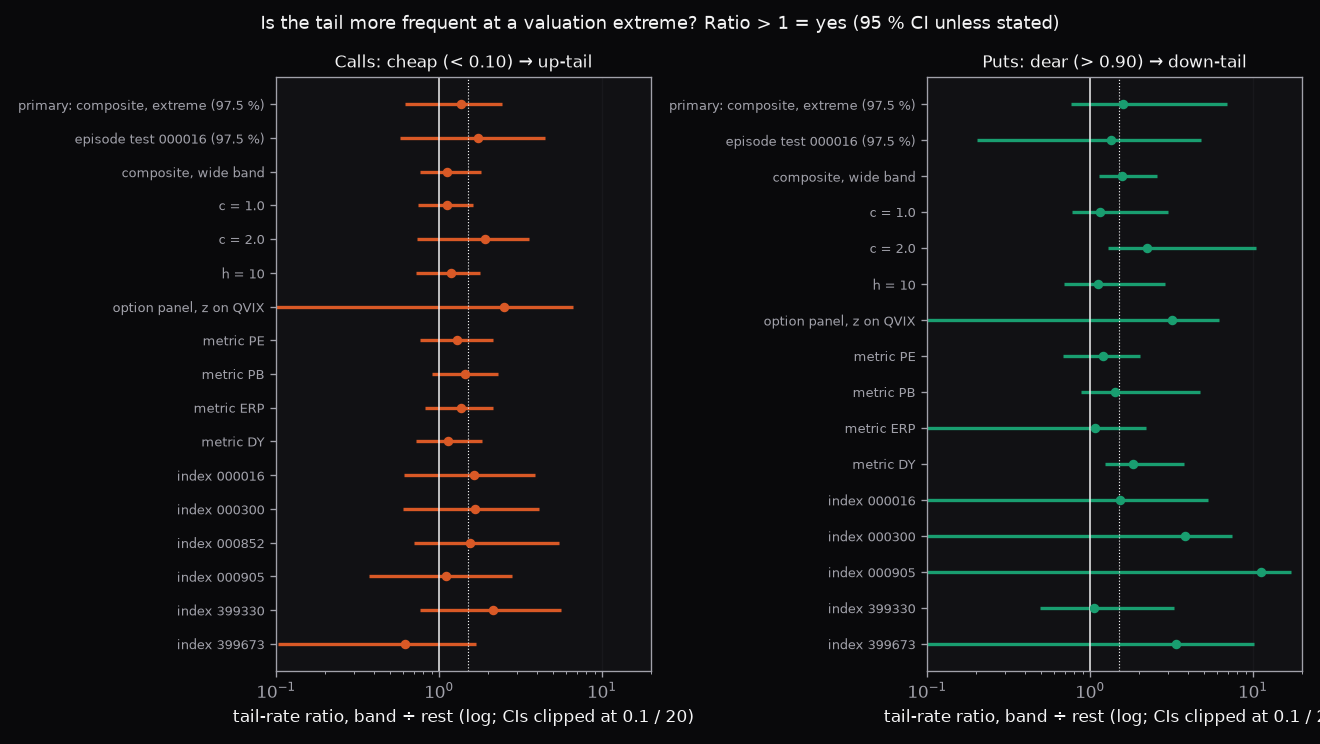
大幅波动的倍数(区间内 ÷ 区间外),覆盖事先列出的每一种切分:认购(估值极低 → 大涨)和认沽(估值极高 → 大跌)。除标明 97.5 % 的以外均为 95 % 区间。
第一部分补充:把 21 天换成三个月
看完第一部分后,本站作者希望看更长的期限:估值的作用应该比较慢,21 天之内可能还看不出来。这个期限是在看到 21 天的结果之后才选的。 所以补充研究先写下自己的规则,并在计算任何三个月的结果之前提交。区间和六项检查都不变,只改了三处:
- 期限: 由 63 个交易日(约三个月)做结论。42 天只作对比,不做结论。大幅波动仍然是超过 1.5 σ,只是现在按 63 天计算。
- 重叠: 一个三个月的窗口和相邻的窗口重叠三个月。所以间隔不到 63 个交易日的大幅波动算一次行情;“每次去掉一个”的检查在行情两边各去掉 63 天;bootstrap 的块长是 14 个月。
- 更严的区间: 两侧 × 两个可以做结论的期限(21 天和 63 天)一共四项检验,所以主要区间用 98.75 %,而不是 97.5 %。
| 21 天 | 42 天(不做结论) | 63 天 | |
|---|---|---|---|
| 认购:倍数,六个指数 | 1.36 [0.62, 2.44] | 1.61 [0.57, 3.58] | 1.84 [0.54, 4.10] |
| 认购:上证50 始于估值极低区间的行情 | 30 次中的 8 次 | 20 次中的 6 次 | 13 次中的 4 次:2.09 [0.30, 10.07] |
| 认购:每次去掉一次行情后的最小倍数 | 1.07 | 1.16 | 1.28 |
| 认购:卖出 25 Delta 认购,盈亏 ÷ 权利金,区间内 − 其他 | −2.87 [−10.87, +0.79] | −3.25 [−11.27, +1.52] | −3.16 [−9.99, +1.04] |
| 认购:结论 | 没有可用信号 | (有迹象) | 有迹象 |
| 认沽:倍数,六个指数 | 1.59 [0.76, 6.91] | 1.10 [0.39, 7.63] | 1.16 [0.00, 10.32] |
| 认沽:结论 | 有迹象 | (没有可用信号) | 没有可用信号 |
区间:21 天为 97.5 %,42 天和 63 天为 98.75 %。
- 点估计和作者的直觉一致。 认购一侧的倍数随期限变长而变大:1.36 → 1.61 → 1.84。按 63 天算,估值极低区间的交易日之后出现大幅上涨的比例是 19.6 %,其他交易日是 10.7 %。
- 但样本变少了。 窗口越长,越多的日子合并成一次行情:上证50 相互独立的大幅上涨从 30 次 → 20 次 → 13 次(六个指数合在一起是 17 次)。要在这个幅度上得出确定的结论,大约需要 76 次行情,也就是大约再多 90 年的数据。
- 一部分是整体上移,不是尾部。 按 63 天算,估值极低区间涨跌的中位数是 +0.78 %(中间区间 +0.12 %);按 21 天算是 −0.35 %。
- 仍然是那一次急涨。 去掉 2024-07 → 09 这次行情,63 天的倍数从 1.84 降到 1.28。
- 认沽一侧连“有迹象”也没有了。 去掉 2007-10 → 2008-08 这次行情,认沽的倍数是 0.44。
- 结论: 认购“有迹象”,认沽“没有可用信号”。两侧都站不住,所以本站什么都不改。
- 合成的三个月期权用 QVIX 定价,而 QVIX 是 30 天的指数,所以它们的盈亏比 21 天时更粗略。这里没有在真实波动率微笑上做检查:历史每日隐含波动率曲面没有三个月的合约。
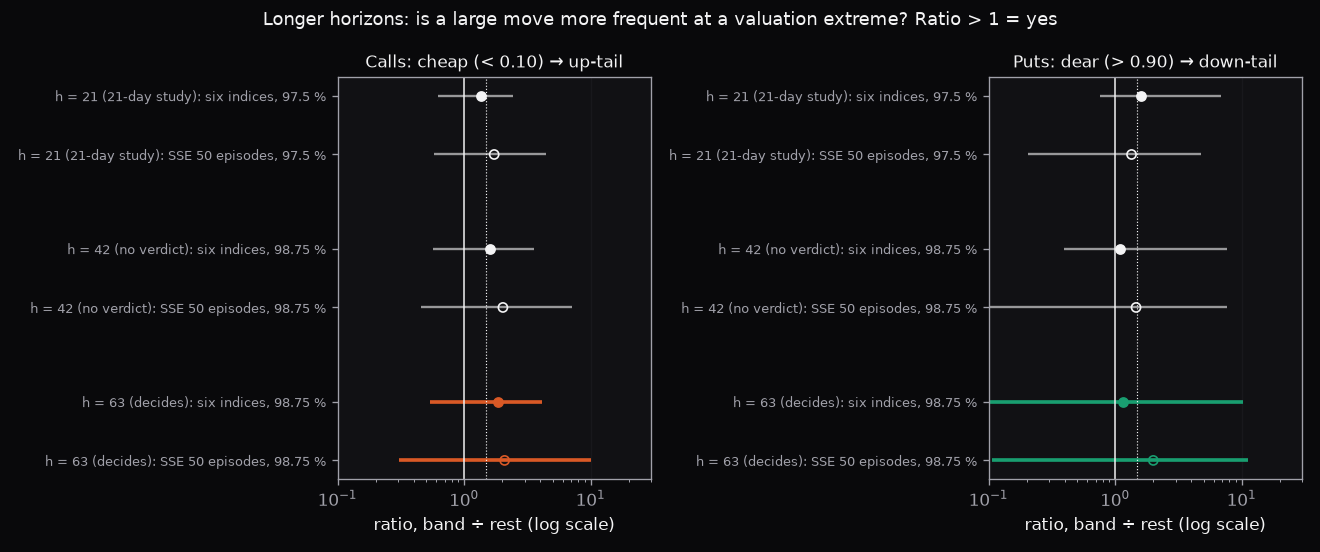
21、42 和 63 个交易日的大幅波动倍数(区间内 ÷ 区间外):六个指数的检验和上证50 的行情检验。21 天为 97.5 % 区间,42 天和 63 天为 98.75 %。
第二部分:事先排定的事件
设定。 一份整理过的事件日历(政策会议、美联储议息决议、数据发布、到期日)给出了 11 类有日期历史的事件:ETF 期权到期日(第四个星期三)、中金所交割日和美国期权到期日(第三个星期五)、国家统计局 PMI 和财新 PMI、LPR(2019-08 起)、美国非农就业(NFP)、上市公司定期报告披露截止日(4/30、8/31、10/31)、国庆后第一个交易日、美联储议息决议(FOMC)和讨论经济工作的政治局会议。FOMC 的日期根据美联储自己的网页补到了 2015 年(79 次例行决议)。美国的事件落在下一个 A 股交易日;中国的事件落在当天或之后的第一个交易日。
在六只 ETF 上,研究对每类事件测量了:
- 隐含波动率的进与出: QVIX 在事件前 5 个交易日、事件当天和事件后 3 个交易日的变化(2015 年起);以及同一合约的近月和次月平值隐含波动率,取自历史每日隐含波动率曲面(2024 年起)。
- 已实现与隐含: 事件当天收益率的平方 ÷ 前一天隐含波动率所对应的日方差。1 = 当天的波动正好等于隐含的幅度。
- 在事件之后不久到期的卖出期权: 一个 30 天的卖出平值跨式(隐含波动率时机研究的样本),比较最后 5 个交易日包含事件的跨式和不包含事件的跨式。
基准是所有其他交易日,并按事件日的星期几和距上个交易日的间隔重新加权(美国非农和美国期权到期日落在星期一,FOMC 落在星期四)。不这样做,“星期一效应”就会看起来像事件效应。
事先定好的规则。 一个格子只有四项全部满足才算站得住:在全部 84 项检验上做 q = 0.10 的 Benjamini–Hochberg 校正后仍然显著;超过实质性门槛(单日为隐含波动率的 2 %,5 个交易日为 3 %,方差比为 0.25,跨式为 5 个权利金百分点);前后两半日期的符号相同;至少 12 个事件日期。“有迹象”(原始 p 值低于 0.05 且超过门槛)只作记录,不算发现。区间来自按月分块的 bootstrap(3 个月一块,10,000 次抽样)。
事件减去匹配基准,95 % 区间,n = 不同事件日期的个数(QVIX / 曲面):
| 事件(n) | 事件当天隐含波动率,QVIX,% | 事件当天近月平值隐含波动率,% | 事件当天方差 ÷ 隐含方差 | 事件之后不久到期的跨式,权利金百分点 |
|---|---|---|---|---|
| FOMC(92 / 22) | +1.1 [−0.3, +3.0] | −1.7 [−6.2, +1.9] | +0.46 [−0.31, +1.74] | −0.3 [−15, +16] |
| 政治局会议(15 / 9) | +3.2 [−1.0, +8.8] | 只作描述(n = 9) | +1.72 [−0.65, +5.25] | −93 [−213, −5] ¹ |
| 国家统计局 PMI(139 / 33) | +1.2 [−0.1, +2.6] | +1.5 [−2.2, +6.2] | +0.51 [−0.17, +1.44] | −12 [−34, +5] |
| LPR(86 / 33) | −0.8 [−2.1, +0.4] | −3.7 [−9.2, −0.6] ² | −0.39 [−0.64, −0.14] ³ | +9.8 [−3.5, +21] |
| 美国非农(138 / 33) | −0.7 [−3.4, +2.0] | +9.6 [+1.1, +19.7] ² | −0.20 [−2.36, +1.33] | +4.6 [−3.2, +12] |
| ETF 到期日(139 / 33) | −0.0 [−1.4, +1.2] | +0.4 [−1.6, +3.1] | −0.12 [−0.28, +0.05] | −9.4 [−24, +1.9] |
| 定期报告披露截止日(35 / 8) | +0.6 [−0.7, +2.1] | 只作描述(n = 8) | −0.52 [−0.73, −0.30] ⁴ | −0.5 [−30, +25] |
¹ 一个日期(2024-09-27);去掉它为 −16 [−52, +18]。² 原始 p 值低于 0.05,校正后不显著;各自来自一次冲击。³ 校正后 q = 0.109,略高于 0.10。⁴ 在事先定好的规则下站得住;见下文。
- 没有“事件前隐含波动率上升、事件后回落”。 FOMC 没有(事件当天 QVIX +1.1 %),政治局会议没有(+3.2 %:如果说有什么,会后隐含波动率是上升而不是回落),PMI、LPR、美国非农、到期日和披露截止日也都没有。近月和次月平值隐含波动率(每类月度事件约 33 个日期,FOMC 22 个)给出同样的结论。
- 没有“避开在某个事件之后不久到期的卖出期权”。 对于任何有至少 12 个日期的事件类型,最后 5 个交易日包含事件的跨式都没有明显更差。唯一大的数字,政治局会议的 −93 点,来自一个日期(见下一节)。
- 只有一格通过,而且无害。 在定期报告披露截止日,ETF 的实际波动小于隐含:只有隐含日方差的 0.40,匹配的日子是 0.92,n = 35,校正后 q = 0.008,前后两半符号相同。这不是五一假期前的平静(把节前交易日也匹配上,仍是 −0.51)。但它很脆弱:bootstrap 只能重复使用已有的 35 天。和随机抽取的匹配日相比,p = 0.009,在 84 项检验的校正下不通过。每个披露截止日同时也是国家统计局 PMI 日(月末最后一天),而其他 104 个月末平均约为 1.9:十二个月中有三个月偏平静,更像是偶然,而不是某种机制。平静的日子对卖方有利,所以也不需要提醒。
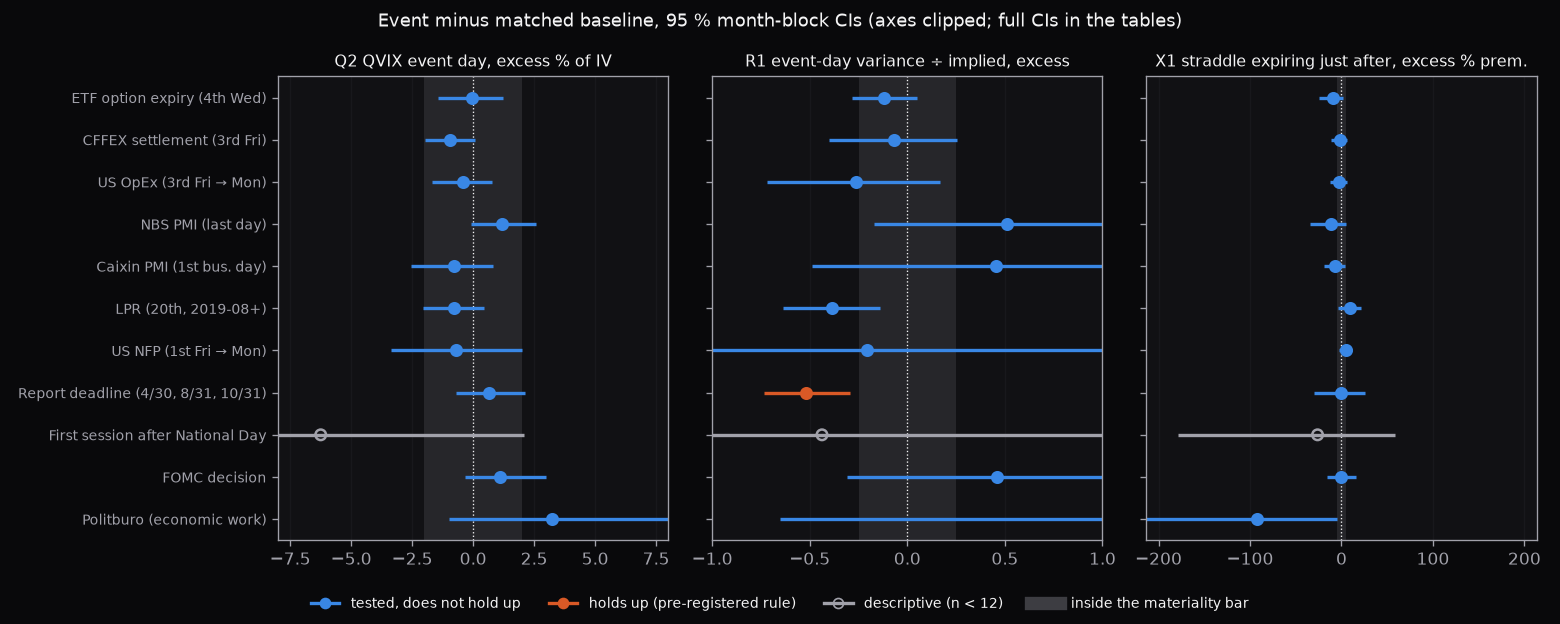
每类事件在三个指标上的结果(事件减去匹配基准),95 % 按月分块区间。蓝色 = 检验过、站不住;橙色 = 站得住;灰色 = 日期太少,不做检验。
为什么一次冲击就能造出一个“效应”
两项研究里最大的数字,都来自同样的几周:2024-09-24 政策组合出台之后的那轮急涨。
- 估值。 第一批亏钱的认购卖出时(2024-08-26),六个指数中有五个在 0.00–0.08 之间,处在估值极低区间,所以这些卖出都算作“极低区间”的交易。极低区间的期权交易中 65 % 来自 2024 年。去掉 2024-08-26 → 09-27 这次行情(以及前后各 21 个交易日),认购的倍数从 1.36 降到 1.07。去掉任何其他一次行情,倍数都在 1.23 到 1.40 之间。
- 事件。 在 2024-09-27(一个政治局会议日期)之后不久到期的卖出跨式,亏损约为权利金的 6 倍。这一个日期就把政治局会议的跨式结果从 −16(−52 至 +18,p = 0.37)拉到 −93。那天 QVIX 上涨了 36.9 %;其他 14 个政治局会议日期平均约 +1 %。
- 事件研究里其他偏低的 p 值也是同样的情况:2025-04-07 的关税急跌和 2024-08-05 落在美国非农的星期一,2024-09-25 ETF 到期后的那一周,2026 年春节后的第一个交易日(2026-02-24)落在一个 LPR 日期上。这些都是事先无法排定的冲击,只是恰好落在一个排定的日期上。去掉它们,每个效应都会落到实质性门槛以下。
结论。 一个有几千个交易日的面板,并不等于几千个相互独立的样本。估值区间会持续好几年,一类事件只有 11 到 141 个日期。样本里的一次冲击,就能造出一个很大的平均值和一个看起来很窄的区间。所以两项研究都去数独立的行情次数,做“每次去掉一个”的检查,并对检验次数做校正。
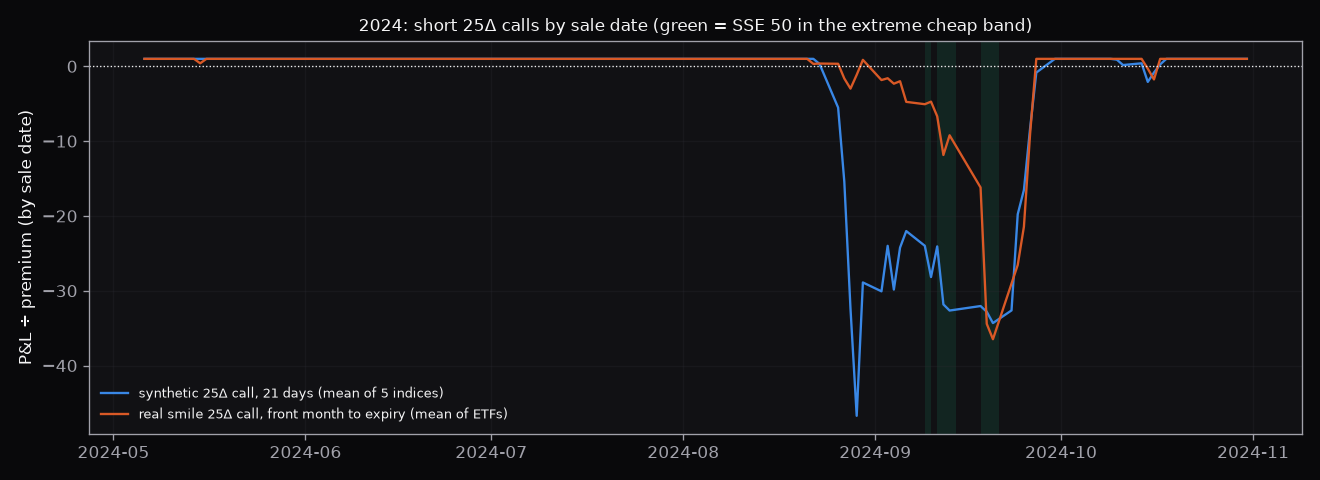
2024 年:按卖出日期的卖出 25 Delta 认购,盈亏 ÷ 权利金。蓝色 = 合成(用 QVIX 定价,21 天);橙色 = 真实波动率微笑,近月持有到期。绿色 = 上证50 处在估值极低区间。
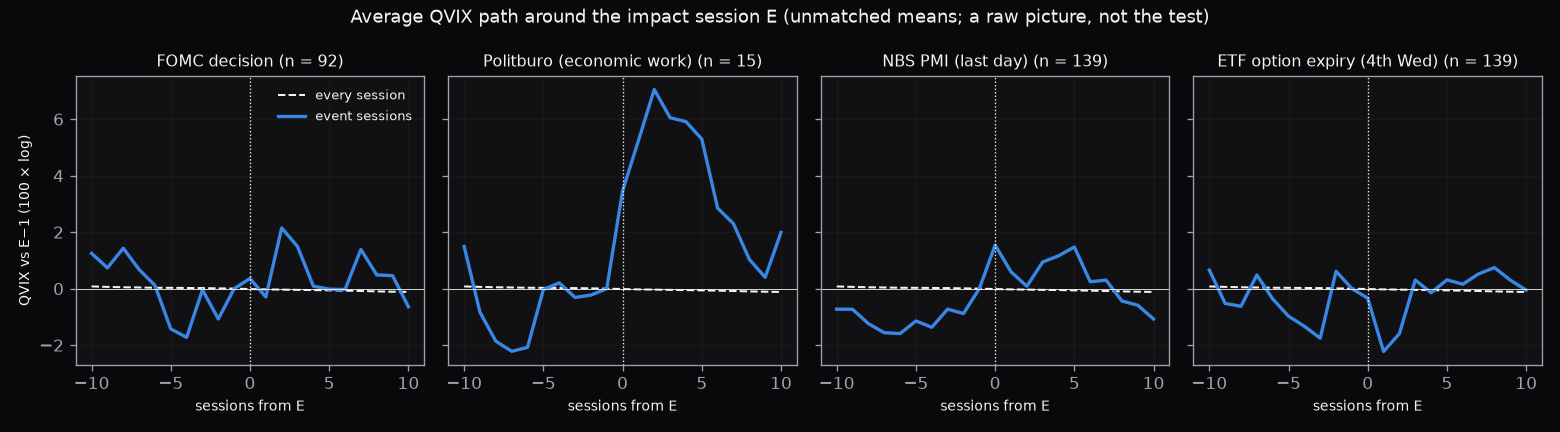
四类事件前后 QVIX 的平均路径(未匹配的平均值:只是原始图像,不是检验)。
这项研究让本站改了什么
什么都没改,这是有意的。 规则事先写明:只有“站得住”的结果才会变成提议,而且只作为推荐上的一条提示,从不改动评分。没有任何卖方能用的结果站得住。
- 卖出认购或卖出认沽的推荐上,没有估值提示。 建立在 1.36 倍、区间从 0.6 到 2.4 之上的提示,只是一个故事,不是规则。按三个月算,倍数是 1.84,但只有 13 次行情,区间从 0.54 到 4.10,仍然不是规则。
- 没有事件提示。 曾经考虑过在每个临近 FOMC 或政治局会议的推荐上加一条提示,后来否决了:它预测不了任何东西,而每个月大部分推荐都带一条提示,只会成为噪音。
- 2024 年让卖出认购亏钱的尾部,已经计入了价格。 每个卖出认购评分时用的压力情景,是标的上市以来最差的 10 日上涨,2024-09 的急涨就在这段历史里。评分通过“收益 ÷ 压力亏损”读到它。本文所有大的数字都来自事先无法排定的冲击,而应对这类冲击正是压力测试的任务。
什么时候再看
- 估值: 在下一次极端区间行情之后(综合百分位低于 0.10 或高于 0.90,随后出现 1.5 σ 的波动),或者在 2028 年。届时 21 天的检验和三个月的补充研究都重新运行。规则保持当初定下的样子。
- 事件: 当隐含波动率曲面积累到至少 12 个政治局会议日期时(大约 2027 年年中;现在是 9 个),或者日历里加入一类有日期历史的新事件时。
局限与注意事项
- 独立样本很少。 上证50 在估值极低区间开始的大涨:2011-12、2012-03、2012-11、2014-03、2014-06、2014-10、2022-10、2024-01。在估值极高区间开始的大跌:三次。政治局会议:15 个日期(曲面上 9 个);披露截止日 35 个;国庆后第一个交易日 11 个(只作描述)。曲面上的结果只覆盖 2024 年起(33 个月)。
- 小的效应仍然可能藏着。 每次事件 1–2 % 隐含波动率的真实效应,在这些样本里看不出来。区间说明了还能藏多大的效应:在事件当天,FOMC 最多约 +3 %,政治局会议最多约 +9 %。
- 估值区间取决于指数和窗口。 10 年窗口跟随的是一个从 2007 年到 2024 年估值不断下移的市场,所以宽的“< 0.30”区间覆盖了 21–68 % 的交易日。创业板50 代替的是创业板ETF 实际跟踪的创业板指数。
- 2024 年以前的期权盈亏是合成的:用 QVIX 做 Black–Scholes 定价,远期价格设为等于现货。QVIX 包含偏斜,比平值隐含波动率高;真实的远期价格低于现货。这两点对认购和认沽的影响在每个区间都一样,所以不会造成区间之间的差别,但盈亏的水平只是近似值。在真实的波动率微笑上(2024 年起),符号是一致的:估值极低区间的卖出 25 Delta 认购为 −1.03 倍权利金,中间区间为 −0.15。
- QVIX 是 30 天固定期限的指数。 近月合约换月时(ETF 到期日)它会跳动,而且它不是本站卖出的那个行权价。2019-12 以前,所有 QVIX 数字都只有 50ETF。
- 事件会重叠。 中金所交割日和美国期权到期日都在第三个星期五;两个 PMI 在相邻的两天;每个披露截止日同时也是国家统计局 PMI 日。每类事件的基准里都包含其他事件。
- 有些检查是在看到结果之后做的,并且注明了:第二部分里与随机日比较的 p 值,以及“每次去掉一个”的解读。它们没有改变任何结论,只是解释了那些偏低的 p 值。
- 行情检验假设各次行情的起点相互独立。 估值区间和大幅波动都会在时间上扎堆,所以它的区间如果有偏差,也是偏窄,而它仍然包含 1。
自己复现
本页没有可下载的脚本。第一部分的估值历史来自付费数据,第二部分用到历史每日隐含波动率曲面和一份整理过的事件日历,这些都不是公开数据。下面列出公开的输入和完整的方法。
数据:
| 内容 | 来源 | 起始 |
|---|---|---|
| 指数市盈率(TTM)、市净率、股息率,每日 | 理杏仁(付费) | 2004(各指数不同) |
| 10 年期国债收益率 | AKShare bond_zh_us_rate | 2002 |
| 指数和 ETF 日线收盘价 | 新浪,通过 AKShare | 各自上市起 |
| QVIX 波动率指数 | AKShare | 2015-02(50ETF),其他更晚 |
| 按行权价的隐含波动率,每日 | 历史隐含波动率曲面 | 2024-01-02 |
| FOMC 决议日期 | 美联储自己的会议网页 | 2015 |
| 按规则推出的事件日期 | 见下面的规则 | 2015 |
| 政治局会议日期 | 整理过的日历 | 2022 |
按规则推出的日期:ETF 期权到期日(第四个星期三)、中金所交割日和美国期权到期日(第三个星期五;美国的那个落在下一个 A 股交易日)、国家统计局 PMI(月末最后一天)、财新 PMI(第一个工作日)、LPR(20 日,2019-08-20 起)、美国非农(第一个星期五,落在下一个 A 股交易日)、定期报告披露截止日(4/30、8/31、10/31)和国庆后第一个交易日。遇到交易所节假日,都顺延到下一个交易日。
第一部分,估值与大幅波动:
- 综合百分位。 四个指标,都调成“越高越贵”:市盈率(TTM)、市净率、10 年期国债收益率减去盈利收益率(100 ÷ 市盈率)、负的股息率。对每个指数和每一天 t,每个指标的百分位 = 截至 t 的 10 年(3,650 个日历日)内,小于或等于当天值的数据所占的比例;少于 750 行则记为缺失。t 之后的数据从不使用。综合百分位是四者的平均(四个都要有)。
- 结果指标。 h = 21 个交易日,r = ln(S(t+h) ÷ S(t)),z = r ÷ (σ × √(h ÷ 252))。价格检验:σ = 过去 42 天的已实现波动率(均值取 0)。期权检验:σ = QVIX ÷ 100。大涨 = z 大于 1.5;大跌 = z 小于 −1.5。补充研究用 h = 42 和 63,期权的 T = h ÷ 252。
- 合成的卖出 25 Delta 期权(2015 年起):Black–Scholes,r = q = 0,T = 21 ÷ 252,σ = QVIX;行权价取 |Delta| = 0.25;持有 21 天;盈亏 = 权利金 − 到期价值,再除以权利金。
- 倍数与区间。 倍数 = P(大涨 | 估值极低) ÷ P(大涨 | 其他),六个指数合在一起(认沽:大跌、估值极高)。按起始月份做移动块 bootstrap,12 个月一块,2,000 次抽样。两个主检验用 97.5 %,其他用 95 %。补充研究在 63 天时用 14 个月一块,主检验用 98.75 %。
- 行情。 同一个指数间隔不到 21 个交易日(补充研究为 63 个)的大幅波动日算一次行情;它的区间取第一天所在的区间。在上证50 上,有 N 次行情、其中 K 次在区间内、区间占交易日的比例为 π 时,在“没有关系”的假设下 K 服从 Binomial(N, π):对 K ÷ N 求 Clopper–Pearson 区间,再换算成倍数。
- 每次去掉一个。 对每一次包含区间内日子的全市场行情,去掉从它之前 21 个交易日到之后 21 个交易日的所有数据(所有指数),重新计算倍数。
第二部分,事件:
- 指标,围绕事件当天 E,用收盘时的隐含波动率:事件前上升 100 × ln(IV(E−1) ÷ IV(E−6));事件当天 100 × ln(IV(E) ÷ IV(E−1));事件后 100 × ln(IV(E+3) ÷ IV(E))。方差比 = r(E)² ÷ (IV(E−1)² ÷ 252)。近月和次月平值隐含波动率的当天变化也一样计算,并跟踪同一个合约(近月 = 剩余至少 7 个日历日的最近月份)。
- 跨式。 每天卖出一个 30 个日历日的平值跨式,用 QVIX 按交易日 ÷ 252 定价,持有到 30 天内的最后一个交易日。“在事件之后不久到期” = 它的最后 5 个交易日包含一个事件日期。
- 单位。 每个指标先在同一天的几只 ETF 上取平均,所以一个事件日期就是一个观测。
- 基准。 所有非事件交易日,按事件日期在(星期几,间隔类别:1 天、2–3 天、4 天及以上)上的分布重新加权。跨式不做匹配。
- 检验。 超额 = 事件平均 − 基准。按日历月做移动块 bootstrap,3 个月一块,10,000 次抽样,每次抽样都重新计算基准。对所有至少有 12 个日期的格子(84 项检验)做 q = 0.10 的 Benjamini–Hochberg 校正,再加上实质性门槛、前后两半符号相同、n ≥ 12。