卖期权时,某个行权价会比别的多赚吗?
数据:四只在上海证券交易所上市、有期权的 exchange-traded fund(ETF,交易所交易基金):50ETF、300ETF、500ETF、科创50ETF;创业板ETF 和深100ETF 只作核对。从 2024-01-02 起的每个交易日,近月和次月,每个行权价档位卖出一个期权,到期日截至 2026-09-23:四只 ETF 上共 29,279 笔,卖出日期跨 33 个月。来源:六只 ETF 的历史每日隐含波动率曲面(每个上市行权价一个拟合的隐含波动率,2024-01 至 2026-09);上海证券交易所每日期权风险指标(用于远期价格)、新浪日线收盘价和 ETF 分红,后三项均通过 AKShare 获取。
在今天的中国市场,没有哪个行权价偏贵,无论按单位 vega 还是按每元压力亏损。 每个行权价赚到的波动率溢价都差不多,而且都很小;虚值认沽赚得比平值更少。2024–2026 年卖认沽的利润,主要来自上涨的行情,而不是溢价。
- 平值约 +2 个波动率点:Delta 对冲的平值跨式在近月赚到 +2.0 点(95 % 区间 −0.3 至 +4.1)。
- −1.2 点:25 Delta 认沽比平值跨式少赚这么多(−1.8 至 −0.3);10 Delta 认沽少 1.9 点。其他市场指数期权上的认沽偏斜溢价,在这里并不存在。
- 8 格中的 1 格:认购一翼只有近月 25 Delta 认购通过了事先定好的检验;按每元压力亏损计算,它还不如平值。这不是优势。
- 偏斜改变水平,不改变排序:偏斜处在低三分之一时,每个行权价都赚得更多(平值 +3.4,区间 +0.6 至 +5.5),但在任何一个三分组里,都没有哪一翼胜过平值。
- 保留 0.95 × IV:按行权价分别设定的预测在样本外输给了它,两个方向都输。
- 每笔 +0.51 % 现货价格:这是“一直卖认沽”(每天卖一个 25 Delta 认沽)的结果,但其中 81 % 来自做多一个上涨了 29–98 % 的市场。
- 19 %、36 % 或 51 %:价差组合买入的那一翼让出的权利金比例。按每元压力亏损计算,牛市认沽价差和铁鹰式留下的是其裸卖腿的 2–6 倍。
问题是什么
波动率溢价研究和隐含波动率时机研究测量的都是平值的溢价:implied volatility(IV,隐含波动率)减去随后的 realised volatility(已实现波动率)。但卖方可以选任何一个行权价。在美国的指数期权上,虚值认沽的隐含波动率最高(这叫 skew,偏斜),文献综述发现,这个斜率中有一部分是付给卖方的溢价。如果在中国也有一翼偏贵,本站就应该优先选那个行权价。
所以这项研究要回答:
- 有没有哪个行权价比平值赚到更多的波动率溢价?分别按单位 vega(赚到的波动率点)和每元压力亏损(交易在糟糕的一周里亏多少)来看。
- 答案和偏斜有关吗?
- 价差组合买入的那一翼让出了多少?
- 预测需要按行权价分别打折吗,还是 0.95 × IV 就够了?
- 还有本站站长提出的问题:如果一直卖认沽呢?
设定。 四只上交所 ETF:50ETF、300ETF、500ETF 和科创50ETF。从 2024-01-02 起的每个交易日,在近月(剩余至少 7 个自然日的最近月份)和次月,各在七个行权价档位卖出一个期权:10、25、40 Delta 的认沽,平值跨式(在最接近远期价格的行权价上同时卖一个认购和一个认沽),以及 40、25、10 Delta 的认购。每个档位取 Delta 最接近目标值的上市行权价,而且只在目标值附近的一个区间内取。每个期权持有到到期。最后一个到期日是 2026-09-23。
每笔卖出用两种方式衡量:
- 对冲后:卖出的期权每天做 Delta 对冲。剩下的就是波动率溢价:已实现波动率等于隐含波动率时约为 0。除以期权的 vega 之后,单位就是赚到的波动率点,各个行权价可以直接比较。
- 不对冲:卖出并持有。这是本站用户的做法,其中包含市场的方向。
压力亏损指 ETF 重演它自 2015 年以来最差的 10 个交易日走势(下跌或上涨)时,这个期权的亏损,计算时隐含波动率保持不变。
有两个细节很重要。 第一是远期价格。在中国融券卖空 ETF 成本很高,所以远期价格低于现货:500ETF 的中位数是每年低 5.8 %(近月)。如果按现货定价,每个认沽都会显得便宜、每个认购都会显得贵,问题还没问就有了答案。研究每天用交易所自己公布的认购和认沽隐含波动率重建远期价格(认购认沽平价)。第二是分红:每次 ETF 分红,交易所都会调整合约条款,所以持有的期权按 ETF 的全收益价格估值。
置信区间按卖出日期的月份、以 3 个月为一块重抽样(共 33 个月),因为相邻日期的卖出相互重叠,几只 ETF 也同涨同跌。档位、结果的算法、样本、每一翼要通过的检验和预测的检验,都在计算任何盈亏之前写定并提交。第一次运行后只做过一处呈现方式的改动,出现时有标注。
按行权价:处处是同样小的溢价
卖出一个期权持有到到期,每笔平均值,括号内是 95 % 区间。“对冲后”是波动率溢价;“不对冲”是卖出并持有。
| 月份 | 行权价 | 对冲后,波动率点 | 对冲后 ÷ 压力亏损 | 不对冲,波动率点 | 不对冲 ÷ 压力亏损 | 日期数 |
|---|---|---|---|---|---|---|
| 近月 | 10Δ 认沽 | −0.29 [−2.77, +2.02] | +0.001 [−0.020, +0.023] | +5.78 [+4.95, +6.56] | +0.038 [+0.025, +0.053] | 639 |
| 近月 | 25Δ 认沽 | +0.68 [−1.48, +2.75] | +0.006 [−0.011, +0.023] | +6.57 [+4.36, +8.30] | +0.055 [+0.037, +0.077] | 646 |
| 近月 | 40Δ 认沽 | +1.55 [−0.70, +3.65] | +0.014 [−0.003, +0.030] | +8.10 [+4.01, +10.83] | +0.072 [+0.037, +0.116] | 620 |
| 近月 | 平值跨式 | +2.00 [−0.31, +4.05] | +0.011 [−0.002, +0.023] | +1.21 [−3.11, +4.76] | +0.010 [−0.016, +0.030] | 651 |
| 近月 | 40Δ 认购 | +2.26 [−0.42, +4.75] | +0.006 [−0.002, +0.013] | −6.15 [−15.67, +2.78] | −0.015 [−0.043, +0.013] | 621 |
| 近月 | 25Δ 认购 | +2.91 [+0.32, +5.12] | +0.007 [−0.001, +0.014] | −4.00 [−12.40, +2.99] | −0.006 [−0.027, +0.013] | 643 |
| 近月 | 10Δ 认购 | +2.36 [−1.49, +5.02] | +0.001 [−0.016, +0.010] | −5.14 [−15.28, +2.35] | −0.018 [−0.064, +0.007] | 640 |
| 次月 | 10Δ 认沽 | −0.19 [−2.04, +1.78] | +0.005 [−0.020, +0.031] | +6.45 [+5.30, +7.32] | +0.086 [+0.067, +0.107] | 623 |
| 次月 | 25Δ 认沽 | +1.02 [−0.84, +3.19] | +0.021 [−0.003, +0.049] | +8.98 [+6.92, +10.78] | +0.107 [+0.076, +0.140] | 636 |
| 次月 | 40Δ 认沽 | +2.16 [−0.41, +4.68] | +0.030 [−0.002, +0.063] | +11.30 [+7.23, +14.31] | +0.128 [+0.080, +0.175] | 635 |
| 次月 | 平值跨式 | +2.34 [−0.39, +4.92] | +0.022 [−0.012, +0.050] | +0.42 [−7.20, +6.58] | +0.014 [−0.076, +0.077] | 636 |
| 次月 | 40Δ 认购 | +2.59 [−0.52, +5.37] | +0.011 [−0.010, +0.026] | −9.78 [−25.56, +3.22] | −0.048 [−0.147, +0.027] | 635 |
| 次月 | 25Δ 认购 | +2.30 [−1.37, +5.13] | +0.007 [−0.024, +0.026] | −11.30 [−27.77, +1.33] | −0.055 [−0.163, +0.018] | 634 |
| 次月 | 10Δ 认购 | −0.80 [−9.02, +4.38] | −0.018 [−0.086, +0.021] | −20.20 [−45.74, −1.90] | −0.106 [−0.298, +0.008] | 620 |
- 对冲后的几列在每个行权价上讲的是同一件事:约 0 到 +3 个波动率点,在 33 个月的数据上大多和 0 分不开,最远的认沽最低。
- 不对冲的几列反映的是 2024–26 年的方向:每个卖出认沽都赚了,每个卖出认购都亏了,跨式大致打平。这是市场决定的,不是行权价(见下文“一直卖认沽?”)。
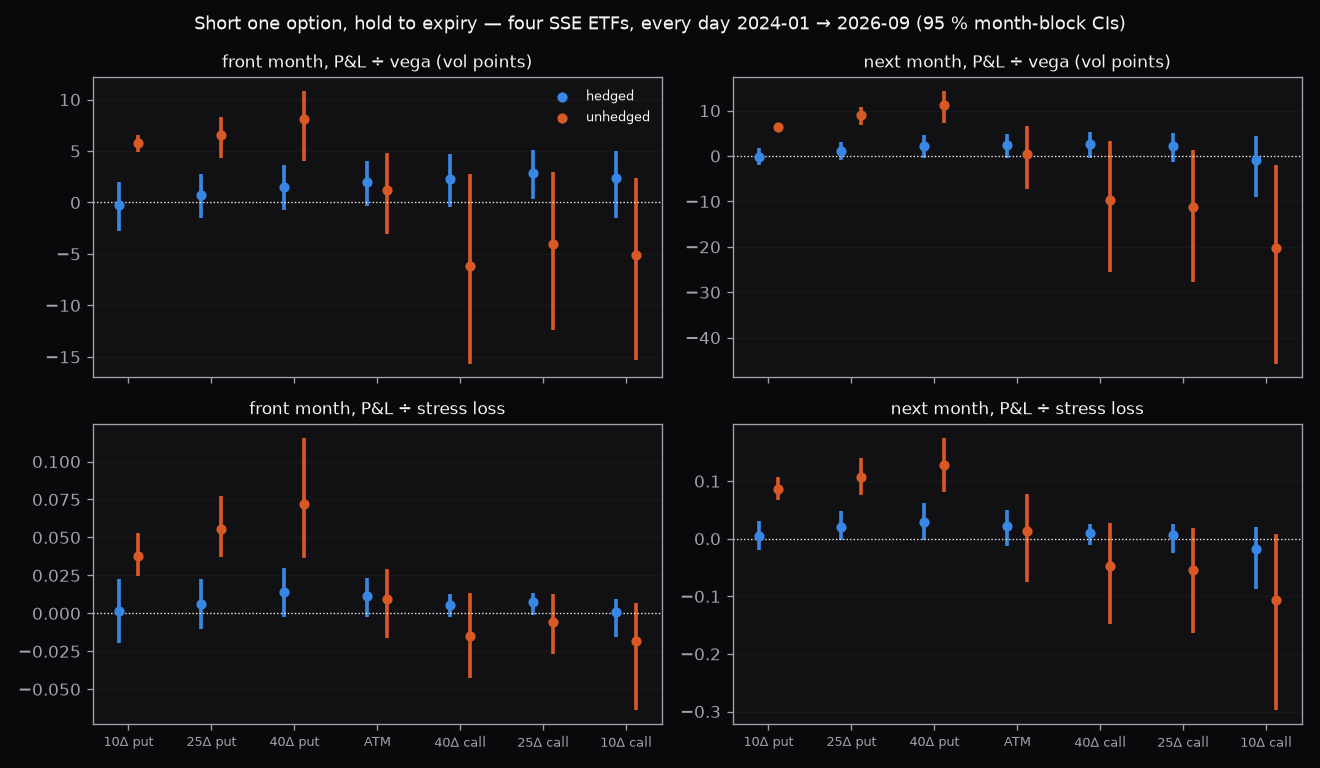
卖出一个期权持有到到期,按行权价:Delta 对冲后(蓝)与卖出并持有(橙),四只上交所 ETF,2024-01 至 2026-09 每天,95 % 按月分块区间。
事先定好的检验:虚值一翼减平值
公平的比较是在同一只 ETF、同一天、同一月份上:一翼对冲后的波动率点,减去平值跨式对冲后的波动率点。只有同时满足三个条件,一翼才算偏贵:95 % 区间在 0 以上;前后两半(2024-01 至 2025-04 卖出的,以及 2025-05 至 2026-09 卖出的)的平均值都为正;去掉两个压力时段(2024-09-24 至 10-18 的急涨,2025-04-02 至 04-18 的急跌)后仍为正。
| 月份 | 一翼 | 一翼 − 平值,波动率点 | 前半段 | 后半段 | 去掉压力时段 | 偏贵? | 同上,按每元压力亏损 |
|---|---|---|---|---|---|---|---|
| 近月 | 10Δ 认沽 | −1.94 [−3.67, +0.05] | −2.01 | −1.79 | −1.82 | 否 | −0.009 [−0.027, +0.011] |
| 近月 | 25Δ 认沽 | −1.22 [−1.82, −0.25] | −1.52 | −0.94 | −1.12 | 否 | −0.003 [−0.013, +0.008] |
| 近月 | 25Δ 认购 | +0.86 [+0.00, +1.64] | +1.67 | +0.18 | +0.70 | 通过 | −0.006 [−0.012, −0.000] |
| 近月 | 10Δ 认购 | +0.75 [−1.21, +2.05] | +0.39 | +1.12 | +1.29 | 否 | −0.008 [−0.016, −0.001] |
| 次月 | 10Δ 认沽 | −2.99 [−5.51, −0.17] | −3.46 | −1.73 | −2.67 | 否 | −0.023 [−0.047, +0.006] |
| 次月 | 25Δ 认沽 | −1.48 [−2.35, −0.42] | −1.95 | −0.79 | −1.33 | 否 | −0.005 [−0.019, +0.012] |
| 次月 | 25Δ 认购 | −0.09 [−1.36, +0.63] | +0.05 | −0.19 | +0.21 | 否 | −0.013 [−0.027, −0.002] |
| 次月 | 10Δ 认购 | −2.01 [−7.16, +0.81] | −3.79 | −0.61 | +0.25 | 否 | −0.024 [−0.052, −0.009] |
- 认沽一翼赚得比平值少,而不是多。 25 Delta 认沽比平值低 1.2 点(近月)和 1.5 点(次月),10 Delta 认沽低 1.9 和 3.0 点;4 个认沽格子中有 3 个整个区间都在 0 以下。这和偏斜溢价正好相反。
- 认购一翼在 8 格中只通过 1 格。 近月 25 Delta 认购刚好过线(区间从 +0.00 开始,后半段只有 +0.18)。次月 25 Delta 认购是 −0.09,两个 10 Delta 认购都没通过。
- 按每元压力亏损,没有哪一翼胜过平值。 认购一翼反而低于平值(近月 25 Delta 认购 −0.006,区间 −0.012 至 −0.000):在急涨中,卖出认购的压力亏损相对它赚到的溢价很大。
- 结论:没有偏贵的一翼。 检验规则事先就写明:只靠一个格子的通过要如实报告,但不采用。4 个翼 × 2 个月份 × 4 个样本,单凭运气也大约会有一格通过。
和偏斜有关吗?
这里的偏斜是近月 25 Delta 认沽的隐含波动率减去 25 Delta 认购的隐含波动率,再除以平值隐含波动率。每只 ETF 的交易日按它自己的偏斜分成三等份(低、中、高)。分界点用的是整个样本,所以这是描述,不是卖方当时就能用的规则。
近月,按偏斜三分组的对冲后波动率点:
| 行权价 | 低偏斜 | 中偏斜 | 高偏斜 |
|---|---|---|---|
| 10Δ 认沽 | −1.13 [−5.65, +2.26] | +0.22 [−5.27, +3.75] | +0.27 [−2.35, +3.15] |
| 25Δ 认沽 | +1.36 [−1.63, +3.62] | +0.33 [−3.59, +3.53] | +0.57 [−1.90, +3.56] |
| 40Δ 认沽 | +3.01 [+0.12, +5.08] | +0.37 [−2.92, +3.45] | +1.22 [−1.75, +4.06] |
| 平值跨式 | +3.36 [+0.63, +5.51] | +1.05 [−1.90, +3.99] | +1.67 [−1.52, +4.61] |
| 40Δ 认购 | +4.52 [+1.07, +7.36] | +0.54 [−2.52, +3.73] | +1.44 [−1.75, +4.61] |
| 25Δ 认购 | +4.83 [+1.12, +7.78] | +1.31 [−1.43, +3.84] | +2.09 [−2.00, +6.06] |
| 10Δ 认购 | +2.81 [−2.95, +6.46] | +0.75 [−3.76, +4.13] | +3.21 [−0.16, +5.93] |
- 偏斜改变的是水平。 在低偏斜的三分组里,每个行权价都赚得更多:平值 +3.4(区间 +0.6 至 +5.5),中、高两组分别是 +1.05 和 +1.67。
- 它不改变排序。 在每个三分组里再做一遍“一翼减平值”的检验,没有一格通过(最好的是低偏斜组的近月 25 Delta 认购,+1.48,区间 −0.16 至 +3.24)。在低偏斜组里,认沽一翼仍然低于平值(25 Delta 认沽 −2.18,区间 −3.13 至 −1.27)。
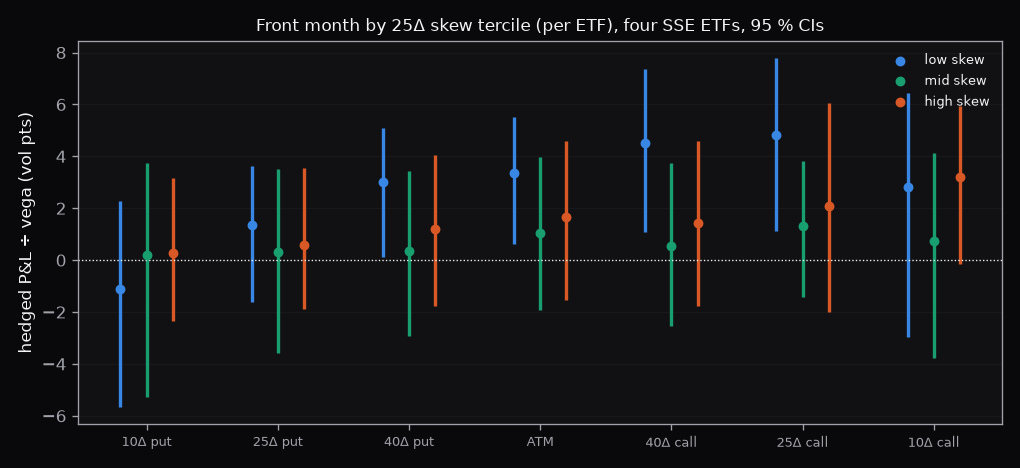
近月,按行权价的对冲后波动率点,按各 ETF 的 25 Delta 偏斜分成三组(低、中、高)。四只上交所 ETF,95 % 区间。
陡峭的偏斜预示下跌吗?
这一节是研究完成后补充的:我们想知道偏斜对价格说明了什么。所以请把它当作对 2024–26 年的描述,而不是检验过的规则。偏斜三分组同上,四只上交所 ETF,看每个交易日之前和之后各 20 个交易日 ETF 的全收益价格(95 % 区间):
| 偏斜三分组 | 过去 20 日 | 未来 20 日 | 未来 20 日跌超 5 % 的日子 | 未来 20 日的最低收盘 |
|---|---|---|---|---|
| 低 | +5.39 % [+2.14, +9.36] | +1.71 % [−1.05, +4.64] | 11.7 % [5.0, 19.9] | −3.18 % [−4.73, −1.72] |
| 中 | +0.99 % [−0.61, +2.98] | +0.97 % [−1.18, +3.95] | 13.6 % [8.8, 19.1] | −3.61 % [−4.60, −2.73] |
| 高 | −1.54 % [−2.42, −0.19] | +2.66 % [+0.81, +4.89] | 11.1 % [3.4, 17.1] | −2.85 % [−3.73, −1.60] |
| 高 − 低 | −6.93 [−10.57, −3.42] | +0.95 [−2.33, +4.07] | −0.6 [−12.1, +8.0] | +0.33 [−1.28, +2.47] |
- 偏斜跟着价格走。 偏斜陡峭的日子出现在价格下跌之后,偏斜平坦或呈认购偏斜的日子出现在价格上涨之后。六只 ETF 中,每一只的偏斜与过去 20 日收益的相关系数都在 −0.44 至 −0.57 之间。
- 它没有预示下一个月。 偏斜陡峭之后的 20 个交易日并不更差:收益、跌超 5 % 的比例和最低收盘的差别,区间都包含零。与未来 20 日收益的相关系数为 +0.02 至 +0.19。唯一的例外是科创50ETF:偏斜陡峭的日子里有 25 % 之后跌超 5 %,偏斜处在低三分组的日子里是 18 %。
- 所以,陡峭的认沽偏斜应读作"市场刚跌过、正在为保护付费",而不是预测。
预测:整条微笑用同一个折扣
本站把下个月的已实现波动率预测为 0.95 × 平值隐含波动率(隐含波动率时机研究),并通过把整条波动率微笑按同一比例缩放,用到每个行权价上。这条规则预测每个行权价赚到它自身隐含波动率的 0.05 倍(以波动率点计):在中间的行权价上约 1.1–1.3 点。实际测得的平均值是 1.0–1.7。
另一种做法是按行权价分别打折,用单个期权拟合:赚到的波动率点 = a(每个月份一个)+ c × 平值隐含波动率 + b × (该行权价的隐含波动率 − 平值隐含波动率)。事先定好的规则:只有它在样本外两个方向都胜过 0.95 × IV,并且 b 的区间不包含规则的 0.05,才采用。
- b = +0.20(区间 −0.25 至 +0.47):包含 0.05,所以数据分不出这个斜率和规则的斜率。
- 用前半段拟合、后半段检验:拟合的平方误差多出 +18.26(区间 −0.83 至 +47.56)。用后半段拟合、前半段检验:多出 +7.07(+0.20 至 +15.39)。拟合两个方向都输。
- 所以本站保留 0.95 × IV,按整条微笑缩放,不按行权价分别打折。
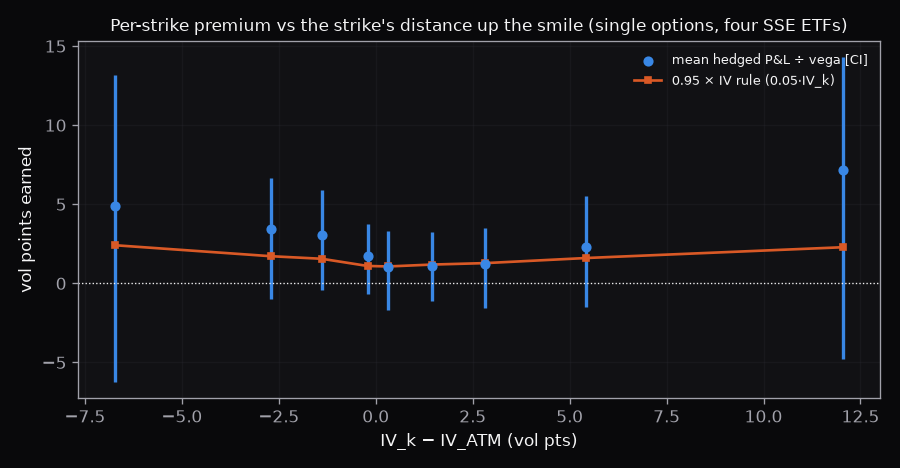
单个期权对冲后的波动率点,按行权价的隐含波动率离平值隐含波动率多远分箱,与 0.95 × IV 规则的预测对比。四只上交所 ETF。
一直卖认沽?
本站站长提出的问题:如果每天都卖一个认沽会怎样?在 2024–2026 年,这样做是赚钱的。卖出近月 25 Delta 认沽并持有到到期,每笔赚到现货价格的 +0.51 %(区间 +0.33 至 +0.65),保住了 56 % 的权利金。
研究把每笔不对冲的盈利(U)拆成三部分,三者相加正好等于 U:
- H,波动率溢价:上文对冲后的盈利。
- B,持有收益(carry):随着到期临近,远期价格向现货靠拢(ETF 的远期价格低于现货)。
- M,方向:期权的 Delta 乘以 ETF 的涨跌。卖出认沽相当于做多市场。
近月,每笔占现货价格的 %:
| 行权价 | U,不对冲 | H,波动率溢价 | B,持有收益 | M,方向 | U ÷ 权利金 |
|---|---|---|---|---|---|
| 10Δ 认沽 | +0.234 [+0.200, +0.268] | −0.013 [−0.104, +0.081] | +0.014 | +0.234 [+0.146, +0.314] | +0.85 |
| 25Δ 认沽 | +0.508 [+0.325, +0.651] | +0.058 [−0.096, +0.214] | +0.037 | +0.413 [+0.194, +0.586] | +0.56 |
| 40Δ 认沽 | +0.791 [+0.391, +1.052] | +0.161 [−0.040, +0.357] | +0.062 | +0.568 [+0.155, +0.870] | +0.41 |
| 平值跨式 | +0.265 [−0.597, +1.014] | +0.406 [−0.028, +0.787] | −0.024 | −0.116 [−0.905, +0.529] | +0.03 |
| 40Δ 认购 | −0.588 [−1.523, +0.286] | +0.228 [−0.019, +0.457] | −0.090 | −0.725 [−1.588, +0.072] | −0.42 |
| 25Δ 认购 | −0.305 [−0.965, +0.238] | +0.237 [+0.046, +0.401] | −0.051 | −0.491 [−1.085, −0.016] | −0.37 |
| 10Δ 认购 | −0.206 [−0.595, +0.095] | +0.112 [−0.030, +0.213] | −0.021 | −0.297 [−0.582, −0.076] | −0.83 |
- 25 Delta 认沽:81 % 是方向(+0.41),11 % 是波动率溢价(+0.06,区间包含 0),7 % 是持有收益(+0.04)。10 Delta 认沽几乎 100 % 是方向。
- 原因:这段时间 ETF 都涨了:50ETF +29 %,300ETF +33 %,500ETF +42 %,科创50ETF +98 %。
- 卖出认购因为同样的原因反过来亏了,尽管它们的波动率溢价是正的。
- 卖认沽的人是在做多市场,只是多了一层权利金垫子。 在下跌的市场里,同样的交易会亏钱。这里的利润是方向上的押注,不是优势。
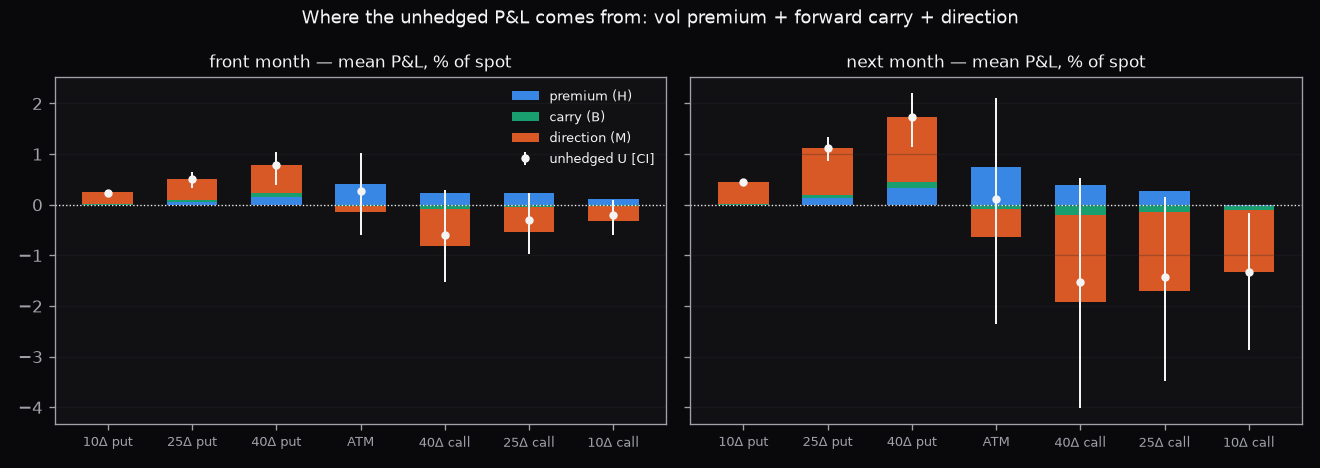
卖出并持有的利润从哪里来,每笔占现货价格的 %:波动率溢价(蓝)、持有收益(绿)和方向(橙)。白点是总额及其 95 % 区间。
价差组合让出了多少
价差组合卖出一个行权价,同时买入更远的一个作为保护翼:牛市认沽价差(卖认沽,买更低的认沽)、熊市认购价差(卖认购,买更高的认购)或铁鹰式(两者都有)。“40/10”指卖 40 Delta、买 10 Delta。保护翼限制了亏损,但要用掉一部分权利金收入。
近月:
| 组合 | 让出的权利金 | 对冲后 ÷ 压力亏损 | 裸卖腿,对冲后 ÷ 压力亏损 | 对冲后,占现货 %:卖出腿 / 保护翼的贡献 |
|---|---|---|---|---|
| 牛市认沽 40/10 | 18 % | +0.026 [−0.007, +0.055] | +0.013 | +0.150 / +0.005 |
| 牛市认沽 25/10 | 34 % | +0.023 [−0.012, +0.054] | +0.004 | +0.056 / +0.023 |
| 牛市认沽 40/25 | 49 % | +0.063 [+0.012, +0.103] | +0.017 | +0.190 / −0.080 |
| 熊市认购 40/10 | 20 % | +0.008 [−0.011, +0.025] | +0.006 | +0.230 / −0.137 |
| 熊市认购 25/10 | 36 % | +0.015 [−0.007, +0.035] | +0.008 | +0.237 / −0.152 |
| 熊市认购 40/25 | 51 % | +0.008 [−0.019, +0.033] | +0.008 | +0.325 / −0.294 |
| 铁鹰式 40/10 | 19 % | +0.041 [−0.021, +0.091] | +0.014 | +0.462 / −0.178 |
| 铁鹰式 25/10 | 35 % | +0.041 [−0.012, +0.086] | +0.012 | +0.376 / −0.181 |
| 铁鹰式 40/25 | 51 % | +0.073 [−0.049, +0.169] | +0.019 | +0.631 / −0.488 |
- 保护翼用掉 19 %(40/10)、36 %(25/10)或 51 %(40/25)的权利金收入,认沽和认购差不多,两个月份也差不多。
- 牛市认沽价差买入的认沽,几乎不损失波动率溢价,因为认沽一翼并不偏贵。熊市认购价差买入的认购,在近月让出了大部分对冲后的溢价(60–90 %;次月 8–74 %)。
- 按每元压力亏损,价差组合留下的更多。 对冲后,牛市认沽价差和铁鹰式每元压力亏损赚到的是其裸卖腿的 2–6 倍(熊市认购价差 1–2 倍),因为保护翼去掉了大部分压力亏损。两个例子:近月牛市认沽 40/25 为 +0.063(区间 +0.012 至 +0.103),裸卖为 +0.017;次月铁鹰式 40/25 为 +0.161(+0.069 至 +0.256),裸卖为 +0.027。
- 这支持按交易的每元最坏情形亏损来评价它留下了多少,而不只是按每元最大亏损。
第一次运行后加入: 研究原计划把“让出的盈亏”报告为一个比例。对几个组合来说,这个比例的分母平均值接近零,所以表中改为列出两部分各占现货的 %。数据相同。
这项研究让本站改了什么
- 预测保持 0.95 × 平值隐含波动率,用到整条微笑上,不按行权价分别打折。
- 没有哪个行权价被当作特别的优势来源。 研究建议把每个卖出波动率的推荐都标注为只赚“一般性溢价”。本站更进一步:既然每个卖出波动率的推荐赚的都是同样的一般性溢价,推荐就不再声称任何优势来源(不加标签,也不给这类推荐的分数设上限)。评分改为衡量每笔交易能测量的方面:胜率、收益 ÷ 最坏情形亏损(压力情景)、扣除成本后的期望值和交易成本。
- 收益 ÷ 最坏情形亏损是评分的四个部分之一,和上文价差组合的结果一致。
局限与注意事项
- 2.7 年,一种行情。 卖出日期跨 33 个月,处在牛市中(ETF 上涨 29 % 至 98 %),其间有两次冲击(2024-09 的急涨、2025-04 的急跌)。相邻日期的卖出相互重叠,所以真正的样本量是月份数,而不是 29,279 笔交易。区间按月份重抽样。
- 几只 ETF 同涨同跌。 同一天的所有卖出在重抽样中属于同一个月。创业板ETF 和深100ETF 没有远期价格的历史数据,用的是同一天上交所 ETF 的持有收益来代替,只作核对(数字相近)。
- 价格是拟合的中间价:每日曲面上每个行权价一个拟合的隐含波动率,定价用的远期价格由交易所的隐含波动率重建(在核对日与报价的远期价格相差不超过 0.07 %;668 天中每日检查标出 0 天)。盈亏中没有计入买卖价差。在记录下来的某一天(2026-09-24),半个价差约为每档 0.06–0.24 个波动率点:和上面的效应相比很小。
- 2024-05-29 以前上市的行权价很少(6–10 个),所以 10 Delta 档位只在某个上市行权价落入其 Delta 区间的日子才有。
- 压力亏损保持隐含波动率不变。 崩盘时隐含波动率会跳升,真实亏损更大,对卖出的虚值一翼尤其如此。“÷ 压力亏损”的几列应当看作排序,而不是最坏情形下的亏损。
- 检验很多。 4 个翼 × 2 个月份 × 4 个样本,在 3 个偏斜组里又做一遍:单凭运气就会有一格通过,所以规则要求的不止一格。
- 隐含波动率飙升后,情况会变(这是描述,不是检验):在隐含波动率处于高位且刚刚飙升的日子,认沽一翼亏钱(10 Delta 认沽 −4.0 点),而认购赚到 +4.7 至 +5.4。
自己复现
这项研究没有可下载的脚本:它的主要输入,即每日按行权价的隐含波动率曲面,不是公开数据。其他输入都是公开的,下面的步骤就是全部方法。如果你有这些 ETF 每日按行权价的隐含波动率,按这些步骤可以重建本页的表格。
数据:
| 内容 | 来源 | 起始 |
|---|---|---|
| 按行权价的隐含波动率,所有上市月份,每日 | 历史隐含波动率曲面(每个上市行权价一个拟合的隐含波动率;没有价格,没有远期价格) | 2024-01-02 |
| 交易所给出的每个认购和认沽的隐含波动率,每日 | AKShare option_risk_indicator_sse(date) | 2024-01-02 |
| ETF 日线收盘价(新浪,不复权) | AKShare fund_etf_hist_sina("sh510050") 等 | 各 ETF 上市起 |
| ETF 分红 | AKShare fund_etf_dividend_sina | — |
1. 远期价格,每天、每个月份,由交易所的隐含波动率得到:按交易所的约定重建收盘价(以 ETF 收盘价做 Black–Scholes,r = 3 %,自然日 / 365),然后
F = K + exp(r * T) * (C - P) # 取 |C - P| 最小的 3 个标准行权价的中位数
每日检查会在这些行权价上比较交易所的 Delta 和我们算出的 Delta;中位数差距超过 0.02 的日子会被标出(一天也没有)。
2. 全收益价格。 每次分红时,交易所把行权价乘以 a =(前收盘价 − 分红)÷ 前收盘价。所以持有的期权是全收益价格上的期权:从每个除息日起,原始收盘价乘以 1 ÷ a,行权价保持原值。
3. 定价和时钟: 以 F 和该行权价的隐含波动率做不贴现的 Black-76;时间 = 距到期的交易日数 ÷ 252。到期日是该月第四个星期三,遇非交易日顺延。近月 = 剩余至少 7 个自然日的最近月份;次月 = 它之后的那个月份。调整过的合约(不在交易所行权价网格上)不计入。
4. 档位。 Delta = 卖出时的 Black-76 远期 Delta,用该行权价自己的隐含波动率。每个档位取 |Delta| 最接近目标值的虚值上市行权价,只在一个区间内取:
| 档位 | 目标 | 接受的区间 |
|---|---|---|
| 10Δ 认沽 / 认购 | 0.10 | 0.05–0.15 |
| 25Δ 认沽 / 认购 | 0.25 | 0.18–0.32 |
| 40Δ 认沽 / 认购 | 0.40 | 0.33–0.47 |
| 平值跨式 | 最接近 F 的行权价 | 认购 Delta 0.40–0.60 |
5. 盈利:一个卖出期权在 t₀ 收到 V₀,每日远期路径 Fᵢ = Sᵢ × exp(β·τᵢ),其中 Sᵢ 是全收益价格,β 是卖出时的持有收益率(这样路径正好落在结算价上):
U = V0 - payoff                                         # 卖出并持有
H = U + sum(delta[i] * (F[i + 1] - F[i]))               # 每天按远期做 Delta 对冲
M = -sum(delta[i] * F[i] / S[i] * (S[i + 1] - S[i]))    # 方向
B = U - H - M                                           # 持有收益
delta[i] 是该期权第 i 天的 Black-76 Delta,用当天该行权价的隐含波动率。每笔盈利分别除以卖出时每个波动率点的 Black-76 vega(赚到的波动率点)、权利金、远期价格(占现货 %)和压力亏损。
6. 压力亏损。 从该 ETF 自 2015-01-01 起的全收益收盘价中(只用到卖出前一天,当时可知),取最差的 10 个交易日对数跌幅和涨幅 m。压力亏损是两种走势下 value(F₀·e^m, K, 该行权价的隐含波动率, T − 10 ÷ 252) − V₀ 中较大的那个,隐含波动率保持在卖出时的值。
7. 一翼的检验,按翼和月份,在同一只 ETF、同一天、同一月份上:d =(该翼的 H ÷ vega)−(平值跨式的 H ÷ vega)。只有 d 的 95 % 区间在 0 以上、前后两半的平均值都为正、去掉两个压力时段后仍为正,这一翼才算偏贵。事先定好;在每个偏斜三分组里也做同样的检验。
8. 折扣的检验。 用单个期权:y = H ÷ vega = a(近月 / 次月)+ c × 平值隐含波动率 + b × (行权价隐含波动率 − 平值隐含波动率),最小二乘拟合。在一半上拟合、在另一半上检验,两个方向都做;损失是与规则预测 0.05 × 行权价隐含波动率相比的平方误差。只有拟合两个方向都赢、并且 b 的区间不包含 0.05,才采用。
9. 置信区间: 按卖出日期的自然月做移动分块自助法,每块 3 个月,抽 2,000 次,种子 11。同一天的所有 ETF 总在同一个月里,所以几只 ETF 同涨同跌不会让区间变窄。每个合并的数字都是逐个期权比值的平均值。
前后两半是:2024-01-02 至 2025-04-30 卖出(且在 2025-04-30 前到期)的,以及 2025-05-01 起卖出的。