提前止盈,还是持有到期?更短的到期日更赚钱吗?
数据:本站自己的选单,在四只上交所 ETF(50ETF、300ETF、500ETF、科创 50ETF)的每日期权链上回放。2016-02 至 2023-12:由上交所每日风险指标和新浪期权日线(经 AKShare)重建的期权链,隐含波动率为我们自己计算;2024-01 至 2026-09:每日历史隐含波动率曲面。交易按每日收盘价定价,买卖价差成本取自本站保存的报价。
持有到期胜过我们检验的每一条退出规则。到期日改变的是波动的大小,而不是预期结果。本站没有作任何改动。
- 4 条中的 4 条:在 2016–2023 年和 2024–2026 年两段里,按交易最坏情形风险计算,收益都低于持有到期的退出规则数量。
- −0.10:2024–2026 年 50 % 止盈每笔交易的代价,以交易的压力亏损为单位(区间 −0.15 至 −0.03)。2016–2023 年为 −0.02(−0.07 至 +0.05)。
- 3.5 % → 3.0 %:亏损超过标明最坏情形的交易比例,持有对比止盈(2016–2023 年)。止盈稍微削减了尾部,但封顶盈利的代价大于它省下的。
- 10 % → 19 %:在标明最坏情形处止损的触发频率;触发后,比最坏情形更差的交易比例升至 9.9 %(2016–2023 年)和 19.1 %(2024–2026 年)。止损把本来能恢复的亏损锁定了。
- 5 个中的 0 个:每单位风险平均收益明显高于或低于零的到期区间(从 14–21 天到 121 天以上)。胜率稳定在 64–75 %。
- 更大,而不是更好:盈利交易中,到期越长赚得越多(相关系数 +0.55);亏损交易中亏得越多(−0.37 / −0.44)。
- 事先固定:交易、规则、指标、到期区间和通过标准都在计算任何结果之前提交。
问题
波动率预测研究没有找到能胜过市场隐含波动率的方法(见波动率预测);在方向研究中,没有一条简单规则或直接使用的模型能判断涨跌方向,唯一通过标准的微调模型目前正在实盘检验中。所以这项研究换了一个问题:不是市场会怎么走,而是一笔交易应该怎么持有。
本站评分选出卖出权利金的交易(信用价差、铁鹰、卖出看跌和看涨、宽跨式、备兑看涨),并按其压力亏损为单位打分:即该交易在本站历史压力情景中最差一种(10 日暴跌或暴涨,或涨跌停日)下的亏损,也就是每张选单卡片上的“最坏情形”。两个问题:
- 退出。 交易者常说“赚到 50 % 就止盈”或“剩 21 天就平仓”。这类规则能否在不加重尾部的前提下,比持有到期赚到更多的每单位风险收益?
- 到期日。 卖 2 周期权是否比卖 2 个月期权每单位风险赚得更多?如果是,评分是否已经体现了这一点?
我们怎么检验
- 交易:本站自己的选单,评分方式与今天线上完全一致,标的为四只上交所 ETF。2016–2023 年:每 5 个交易日入场一次,共 2,601 笔评分 66 及以上的选单。2024–2026 年:1,806 笔。只看卖出权利金的策略。
- 定价:每个交易日,每笔交易按当日收盘时的隐含波动率微笑定价。平仓时支付买卖价差成本和每张每腿 2 元。规则只能看到它触发当天及之前的价格:没有前视。
- 指标:收益 ÷ 交易的压力亏损;+0.10 表示交易赚到了其标明最坏情形的十分之一。
- 退出规则(事先固定):
- 持有到期;
- 最大收益的 50 % 止盈;
- 剩 21 天平仓;
- 两者结合(先到者为准);
- 止损:亏损达到交易的压力亏损时平仓。
- 通过标准:规则必须在两段时间里都比持有到期赚得多,且区间在零以上;最差 5 % 的尾部不能更差;并且在依次去掉每一次市场冲击(例如 2018 年、2020 年 2 月、2024 年 9 月的上涨)后仍然领先。区间来自按日历月的自助法(bootstrap),并因同时检验四条规则而放宽。
- 到期区间:入场时距到期 14–21、22–35、36–60、61–120 和 121 天以上,覆盖全部卖出权利金候选(不只是选单),分别按每笔交易和每持有 30 天计算。
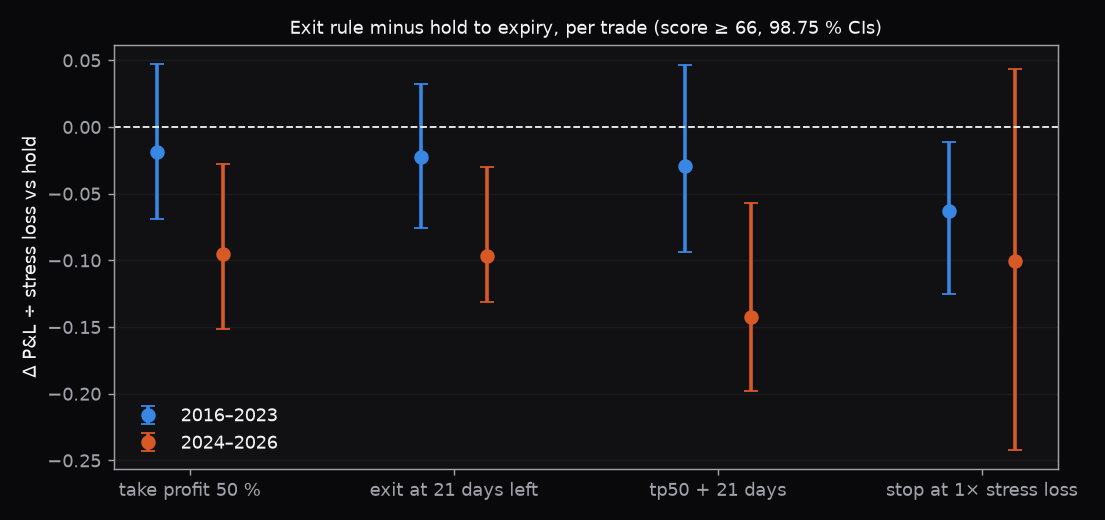
每条退出规则减去持有到期,按每笔交易、以交易的压力亏损为单位(评分 66 及以上的选单)。
退出:持有到期
| 规则 | 2016–2023 年:对比持有 | 2024–2026 年:对比持有 |
|---|---|---|
| 50 % 止盈 | −0.02(−0.07 至 +0.05) | −0.10(−0.15 至 −0.03) |
| 剩 21 天平仓 | −0.02(−0.08 至 +0.03) | −0.10(−0.13 至 −0.03) |
| 止盈或 21 天,先到者 | −0.03(−0.09 至 +0.05) | −0.14(−0.20 至 −0.06) |
| 按压力亏损止损 | −0.06(−0.13 至 −0.01) | −0.10(−0.24 至 +0.04) |
| 持有到期:平均、最差 5 % | +0.14、−0.78 | +0.13、−1.53 |
(每笔交易,以交易的压力亏损为单位;粗体 = 区间在零以下)
- 持有到期在每种情况下都领先。 依次去掉每一次冲击、交易成本加倍、平仓推迟一天成交、以及在晚两天入场的第二组样本上,每条规则都落后于持有到期。
- 止盈削减尾部,但封顶盈利。 最差 5 % 有所改善(−0.78 → −0.71,−1.53 → −1.36),亏损超过标明最坏情形的交易也更少(3.5 → 3.0 %,8.8 → 8.3 %)。但它封顶了盈利,平均值下降的幅度大于尾部改善的幅度。
- 止损让结果更差。 它在 10 %(2016–2023 年)和 18 %(2024–2026 年)的交易上触发,主要是裸卖期权和备兑看涨,平掉了本来能恢复的回撤。每笔被止损的交易都落在大约整个标明最坏情形处,所以达到或超过最坏情形的交易比例升至 9.9 % 和 19.1 %。
- 提前释放资金也救不回来。 按每持有 30 天计算,止盈在 2016–2023 年领先 +0.011(−0.000 至 +0.025),在 2024–2026 年落后 −0.016(−0.053 至 +0.029)。这一计算假设释放出的资金立刻投入同样好的交易,已经很宽松;这项检查是在主要结果之后加的,并如实标注。
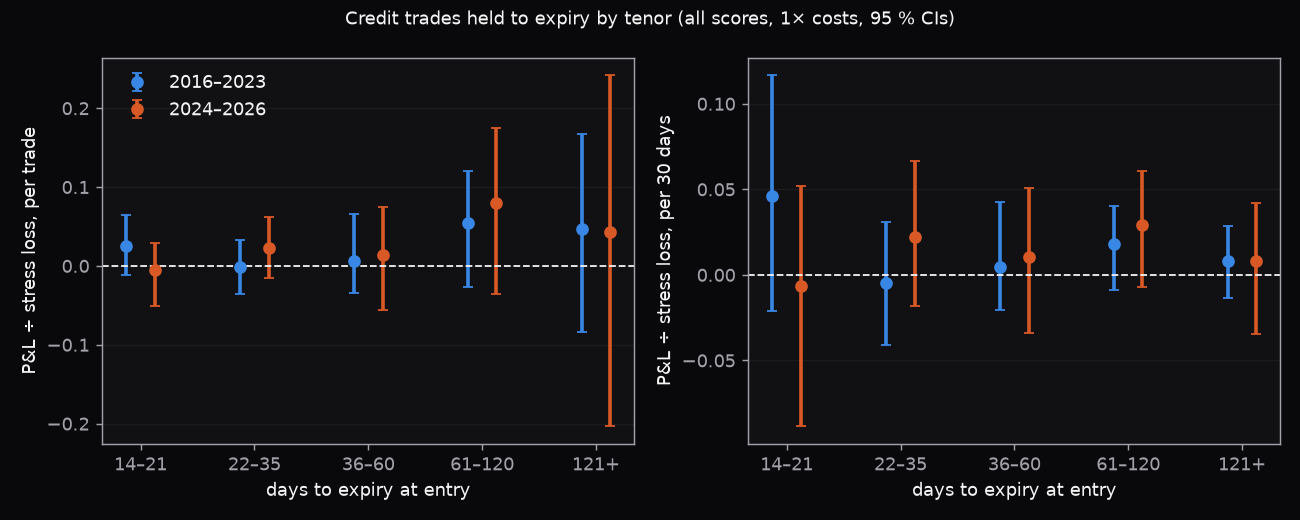
持有到期的卖出权利金交易,按入场时距到期天数分组:每笔交易(左)和每持有 30 天(右)。
到期日:波动更大,而不是结果更好
- 事先固定的检验通过了,但要仔细解读。 按每笔交易计算,每单位压力亏损的收益随距到期天数上升(2016–2023 年相关系数 +0.20,2024–2026 年 +0.21);按每 30 天计算则下降(−0.19 / −0.21)。
- 但没有一个区间明显高于零。 每个区间的平均值都包含零,两段时间、两种单位都一样,胜率稳定在 64–75 %。
- 原因:规模。 盈利交易中,到期越长赚得越多(相关系数 +0.55);亏损交易中亏得越多(−0.37 / −0.44)。在相同的 10 日压力亏损下,长期限交易在两个方向上的波动都更大。10 日压力亏损低估了长期限交易可能的变动幅度。
- 评分已经偏向较长的到期日(距到期天数与评分的相关系数 +0.29 / +0.25),没有迹象表明它应当更偏向长期限。
所以在相同风险下,卖 2 周期权并不比卖 2 个月期权赚得多,评分里不加入到期日项。
这对本站意味着什么
- 不作改动。 评分、选单卡片和影子跟踪的主要退出方式(到期)保持不变。
- 对你自己的交易:按这些证据,提前平掉一笔被选中的卖出权利金交易,无论是 50 % 止盈、剩 21 天还是止损,放弃的都比省下的多。把卖出期权持有到期仍然承担卡片上显示的全部尾部风险;仓位大小要据此决定。
- 一个未解决的问题:长期限交易的波动比其 10 日压力亏损显示的更大。之前试过一种与交易自身期限匹配的风险指标,但在 2024–2026 年没有站住;它需要单独检验。
注意事项
- 以上涨市场为主。 2024–2026 年共 2.7 年,有两次冲击(2024 年 9 月的上涨和 2025 年 4 月的下跌)。2016–2023 年有十次冲击,答案相同。
- 模型价格,不是成交报价。 每天的价格是当天微笑上的模型价格;两段时间的买卖价差成本都取自本站保存的报价。
- 只有一条止损规则。 止损事先固定在交易的压力亏损处。更紧的止损(例如 2 倍权利金)会在同样的裸卖期权上更频繁地触发;这里没有迹象表明它会有帮助,但没有检验。
- “剩 21 天平仓” 对入场时已不足 21 天到期的交易会一直持有。
自己复现
本页没有可下载的脚本:2024–2026 年的价格来自不公开的每日历史隐含波动率曲面。2016–2023 年的期权链由公开数据重建。下面列出方法。
数据:
| 内容 | 来源 | 时间 |
|---|---|---|
| 上交所每日风险指标(各合约隐含波动率、希腊字母) | AKShare option_risk_indicator_sse | 2016–2024 |
| 期权日线 | 新浪,经 AKShare | 2016–2024 |
| ETF 日收盘价 | 新浪,经 AKShare | 自各自上市起 |
| 每日隐含波动率曲面 | 历史曲面(不公开) | 2024-01 至 2026-09 |
方法:
- 选单。 在每个入场日的期权链上按今天线上的方式运行本站评分;保留评分 66 及以上的卖出权利金选单(退出研究),或全部卖出权利金候选(到期区间)。
- 每日定价。 到期前的每个交易日,按当日收盘的微笑和远期价格给每条腿定价;任何一条腿没有价格的日子跳过。
- 退出。 止盈 = 交易价值首次达到最大收益 50 % 的那一天;21 天 = 首个剩余日历日 ≤ 21 的那一天;止损 = 亏损首次达到压力亏损的那一天。按当日收盘平仓,支付一半买卖价差加每张每腿 2 元。持有 = 到期结算。
- 指标。 收益 ÷ 交易的压力亏损(该交易在本站历史压力情景下的最差盈亏)。每 30 天版本:× 30 ÷ 持有天数。
- 检验。 每笔交易“规则 − 持有”的平均差;98.75 % 区间来自按日历月的自助法(95 % 在四条规则间拆分);最差 5 % 与其自身区间比较;依次去掉每一次冲击。到期日:在每个策略内(以及策略 × 评分档内)计算距到期天数与指标的秩相关,并给出各区间平均值。